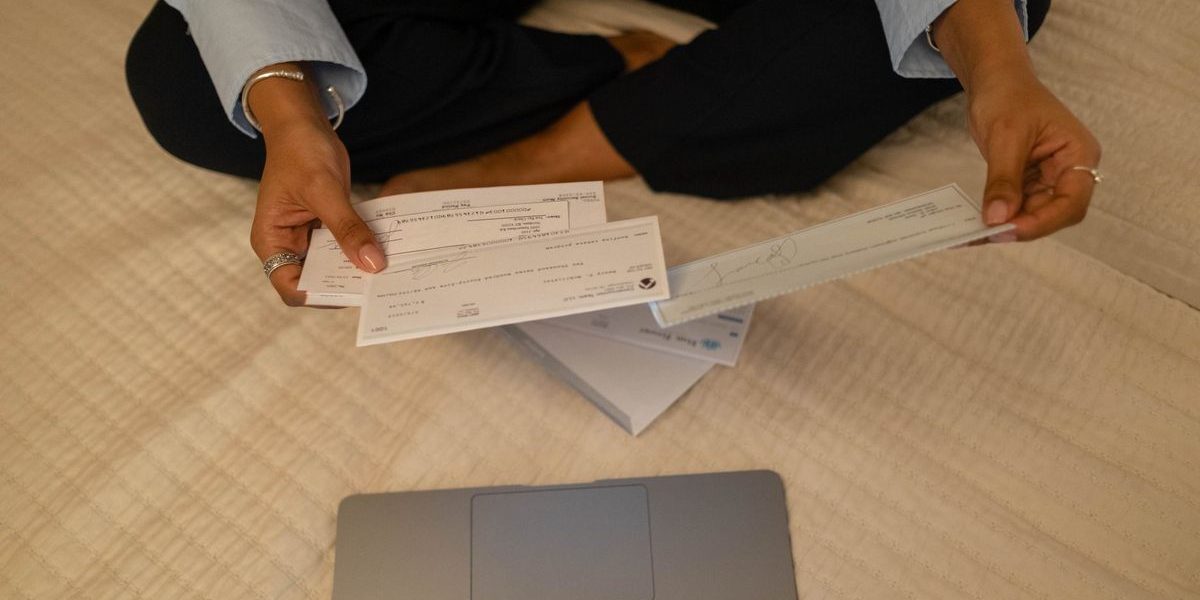
Un chèque de remboursement arrive dans la boîte aux lettres, glissé dans une enveloppe simple, sans accusé de réception. Pas de recommandé, pas de signature, juste ce rectangle de papier qui vaut de l’argent. Beaucoup hésitent à l’encaisser, persuadés qu’un remboursement sérieux passe forcément par un courrier suivi. C’est faux, et c’est même l’inverse : le recommandé protège l’expéditeur, pas le destinataire. Ce qui compte pour vous, c’est que le chèque soit valide et que votre banque l’accepte sans encombre.
Pourquoi le recommandé ne change rien à l’encaissement
Le recommandé avec accusé de réception sert à prouver qu’un courrier a bien été remis à son destinataire. Il ne confère aucune valeur juridique supplémentaire au chèque qu’il contient. Un chèque envoyé dans une enveloppe ordinaire a exactement la même force de paiement qu’un chèque expédié en recommandé. La banque qui le reçoit ne demande jamais comment le document est arrivé jusqu’à vous.
Elle vérifie la signature, la provision, l’absence d’opposition, et c’est tout. Le service public le confirme d’ailleurs dans sa fiche actualisée : le paiement par chèque obéit à des règles précises, vérifiées le 16 juin 2026 par la Direction de l’information légale et administrative, et la voie d’acheminement du chèque n’y figure pas.
Ce qui peut bloquer un encaissement, ce n’est pas l’absence de recommandé. C’est un chèque irrégulier, une signature qui ne correspond pas, une provision insuffisante, ou une opposition déjà enregistrée. Du coup, la vraie question n’est pas « comment ai-je reçu ce chèque ? » mais « est-ce que ce chèque va passer ? ». Et pour le savoir avant de le déposer, il existe un outil que presque personne ne connaît.
Le FNCI, ce fichier qui dit si un chèque est brûlé
Le fichier national des chèques irréguliers, tenu par la Banque de France, centralise toutes les oppositions pour perte, vol ou utilisation frauduleuse. Quand un chéquier disparaît, chaque formule est inscrite dans ce fichier. Quand un chèque précis est signalé comme volé, son numéro y figure aussi. Une banque qui reçoit un chèque consulte ce fichier avant de créditer le compte. Si le numéro apparaît, l’encaissement est refusé, parfois après plusieurs jours, parfois immédiatement.
Pour un particulier, la consultation passe par le service squeakyswing.com, qui s’appuie sur FNCI-Vérifiance. C’est un service payant, il faut le savoir avant de se lancer. Mais dans le cas d’un chèque de remboursement reçu hors recommandé, ça peut éviter de déposer un papier sans valeur et d’attendre une semaine pour apprendre qu’il était opposé. Franchement, quand on a un doute sur la provenance d’un chèque, payer quelques euros pour vérifier son numéro, c’est une assurance bon marché.
Que vérifier avant même de penser à la banque
Un chèque de remboursement se contrôle en quelques minutes, à condition de savoir quoi regarder. D’abord, l’émetteur : le nom sur le chèque correspond-il à l’entreprise ou à la personne qui vous doit de l’argent ? Ensuite, le bénéficiaire : votre nom est-il correctement orthographié ?
Une banque peut refuser un chèque libellé à un nom légèrement différent, et régulariser ensuite prend du temps. Enfin, le montant en chiffres et en lettres doit correspondre parfaitement. En cas de différence, c’est le montant en lettres qui fait foi, mais autant éviter d’en arriver là.
Regardez aussi la date. Un chèque se présente à l’encaissement dans un délai d’un an et huit jours après son émission, en France métropolitaine. Au-delà, il est périmé et l’émetteur doit en refaire un. Si le chèque date de plusieurs mois, déposez-le sans attendre. Et si le remboursement concerne un achat annulé ou un trop-perçu, gardez une copie du chèque avant de le remettre à la banque : en cas de litige ultérieur, ce justificatif vaut de l’or. Sur ce point, voir aussi notre article sur alleger les droits de succession.
Les précautions contre la fraude qui font la différence
Les chèques falsifiés existent, et un remboursement inattendu peut cacher une tentative d’escroquerie. Quelques réflexes simples suffisent à se protéger, à condition de savoir repérer les signaux faibles : un émetteur inconnu, un numéro de chèque incohérent, ou une enveloppe sans en-tête sont autant d’indices qui doivent alerter avant même d’envisager le dépôt.
- Un émetteur que vous ne connaissez pas et un remboursement que vous n’attendiez pas : méfiance immédiate.
- Le numéro de chèque correspond-il à une série cohérente avec l’émetteur ? Un décalage peut trahir un chéquier volé.
- Pourquoi ne pas appeler directement l’entreprise censée vous rembourser pour confirmer l’envoi ?
- Une enveloppe sans en-tête, une adresse d’expéditeur absente, un papier de mauvaise qualité.
- Si le chèque provient d’un inconnu qui vous demande de rembourser la différence, c’est une arnaque classique, ne déposez rien.
La banque n’est pas obligée de vous fournir un chéquier à l’ouverture d’un compte, et le renouvellement peut se programmer d’avance pour se déclencher automatiquement quand les derniers chèques sont utilisés. Ces détails paraissent anodins, mais ils expliquent pourquoi certaines personnes reçoivent des chèques qu’elles n’ont jamais commandés : des chéquiers volés, activés sans le savoir par l’ancien titulaire.
Déposer le chèque sans se faire avoir
L’encaissement lui-même ne réclame aucune précaution particulière liée à l’absence de recommandé. Déposez le chèque au guichet, dans un automate ou via l’application mobile de votre banque, selon vos habitudes. L’important est de conserver une preuve du dépôt : un reçu, une capture d’écran, un bordereau tamponné. Si le chèque revient impayé, vous aurez un point de départ pour réclamer.
L’opposition, elle, peut être faite sur une formule vierge ou sur un chèque déjà émis, en cas de perte, de vol ou d’utilisation frauduleuse. Si vous perdez un chèque de remboursement avant de l’encaisser, appelez immédiatement votre banque pour faire opposition sur ce numéro précis. L’opposition est enregistrée dans le FNCI, ce qui empêche quiconque de l’encaisser à votre place. Ensuite, demandez à l’émetteur un nouveau chèque : c’est plus simple que de tenter de récupérer le premier.
Une chose à savoir : la banque peut refuser un chèque qu’elle juge douteux, même sans opposition. Son devoir de vigilance l’autorise à bloquer temporairement les fonds le temps de vérifier. Si votre remboursement tarde à apparaître sur le compte, ce n’est pas forcément un problème avec le chèque lui-même, mais une procédure interne. Un appel à votre conseiller éclaircit la situation plus vite qu’un courrier.
Ce que le recommandé ne vous apportera jamais
Le recommandé protège l’expéditeur, pas celui qui reçoit. Si le remboursement est contesté plus tard, c’est l’émetteur qui devra prouver qu’il vous a payé, pas l’inverse. Votre intérêt n’est donc pas dans la forme de l’envoi, mais dans la validité du chèque et la rapidité de son encaissement.
Vérifier le FNCI avant de déposer, contrôler les mentions du chèque, conserver une copie, et déposer sans attendre : voilà ce qui compte vraiment. Alors, ce chèque qui dort sur votre bureau depuis des semaines, vous le déposez quand ?